 WebX完全ガイド
 TOP
 新着一覧
 取引所
 WebX

オンチェーンデリバティブと独自L1の最前線
目次
- Part 1:AI × Fintech の地殻変動とAI決済基盤
- Part 2:Hyperliquidとは何か ― 開発思想と全体構造
- Part 3:なぜHyperliquidが注目されたのか
- Part 4:従来取引所(CEX・一般DEX)との構造的違いと依存先リスク
- Part 5:取引メカニズムの解説(Perp、Funding Rate、清算)
- Part 6:画面構成とテストネットを用いた操作実演
- まとめ:勉強会の要点
2026年9月18日、日本デジタル経済連盟のトークナイゼーションPT内に設置された「普及啓発フェーズ勉強会」が、アライドアーキテクツ株式会社の主催で開催された。
2022年のFTX破綻以降、暗号資産領域では「CEX(中央集権型取引所)のカウンターパーティリスク」と「従来DeFiの処理性能・UI体験の課題」の克服が焦点となっている。そうした中、CEX並みの高速な注文板取引と、パブリックチェーンの検証可能性・自前署名による資産管理を高度に融合させ、急成長を遂げているのが金融特化型独自L1「Hyperliquid(ハイパーリキッド)」である。
本勉強会では、SubEtha代表でありHyperliquid Japan(*) Adminを務める藤田拓也氏が登壇。同プロトコルの開発背景、独自アーキテクチャ、トークノミクス、取引メカニズム、そしてテストネットでの実演まで、多角的な解説が行われた。本稿ではその要点を整理する。
*Hyperliquid JapanはHyperliquid公式が公認している日本のユーザコミュニティであり、運営組織とは別の団体である。
Part 1:AI × Fintech の地殻変動とAI決済基盤
藤田氏は、クロスチェーン・DeFi・AI×Blockchain領域の開発者であり、代表を務めるSubEtha(サブイーサ|subethalabs.com )では、「AIエージェント向けの秘匿決済」の開発を進めている。AIエージェントが自律的にAPI利用料等の決済を実行する時代が到来する中、パブリックチェーン上では「企業間取引や購買履歴がすべて公開され、事業戦略が競合に露呈する」という法人導入の構造的課題が存在した。
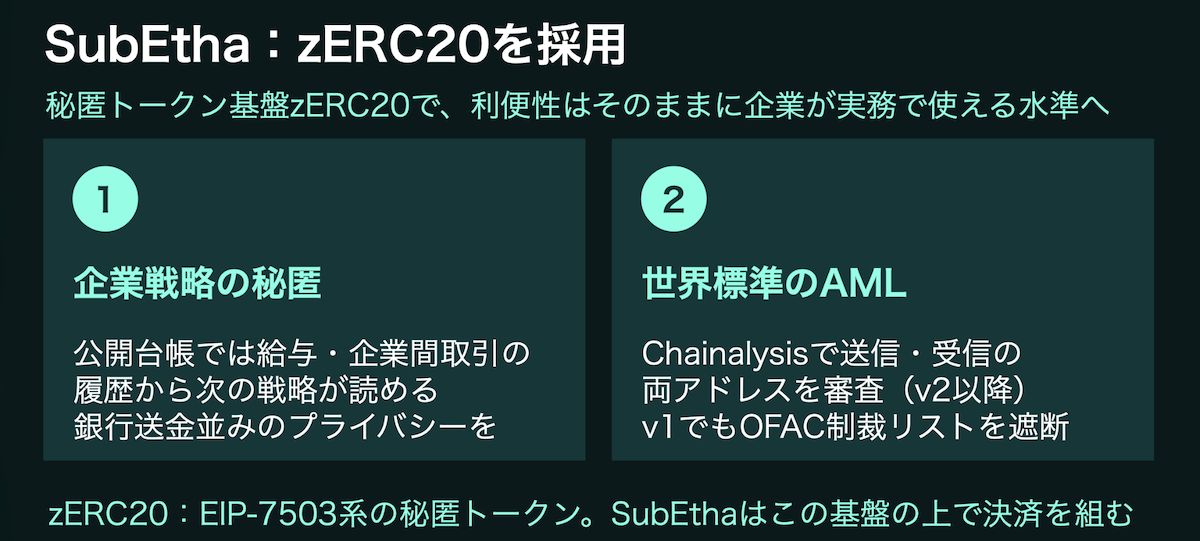
SubEthaはこの課題に対し、EIP-7503系の秘匿トークン規格「zERC20」を採用。支払いトランザクション自体は公開しつつ、送受信者の直接の紐付けを暗号学的に隠す設計を導入した。これにより、銀行送金並みのプライバシーを担保しながら、Chainalysis審査やOFAC制裁リスト遮断といった規制に対応する「監査できる秘匿」を実務水準で実現している。
Part 2:Hyperliquidとは何か ― 開発思想と全体構造
1. 創業者思想と沿革(2020~2026年)
Hyperliquidの目標は「Infrastructure to House All Finance(すべての金融を収容するインフラ)」である。CEXの「取引しやすさ(注文板・約定力)」とパブリックチェーンの「検証可能性(公開台帳記録・自前署名)」の両立を目指している。
創業者Jeff Yan氏(ハーバード大卒、元HRT)をはじめとする開発陣は、米国クオンツ・HFT(高頻度取引)会社出身者で構成されている。2022年のFTX破綻時に「DeFiにFTX並みの優れた体験が存在しない」と痛感したことが開発の原点となった。外部VCからの出資を受けず、手数料配分枠も設けない自己資金(ブートストラップ)体制を貫き、反復開発を行ってきた。
- 2020年:CEXでの高頻度マーケットメイク事業を開始。
- 2022年末:無期限先物DEXを招待制で運用開始。
- 2024年:現物標準(HIP-1/2)の策定、EVM構想公表、および「HYPE Genesis」によるコミュニティ配分を実施。
- 2025年〜2026年:HyperEVM本番稼働(2025.02)、HIP-3(第三者先物市場:2025.10)、HIP-4(結果連動・予測市場:2026.05/08)と段階的に金融機能を拡張している。
2. 超高速レイヤー1アーキテクチャ(HyperCore と HyperEVM)
汎用チェーンの遅延やガス代高騰を回避するため、Hyperliquidは合意形成から自前で実装した金融専用L1を採用した。
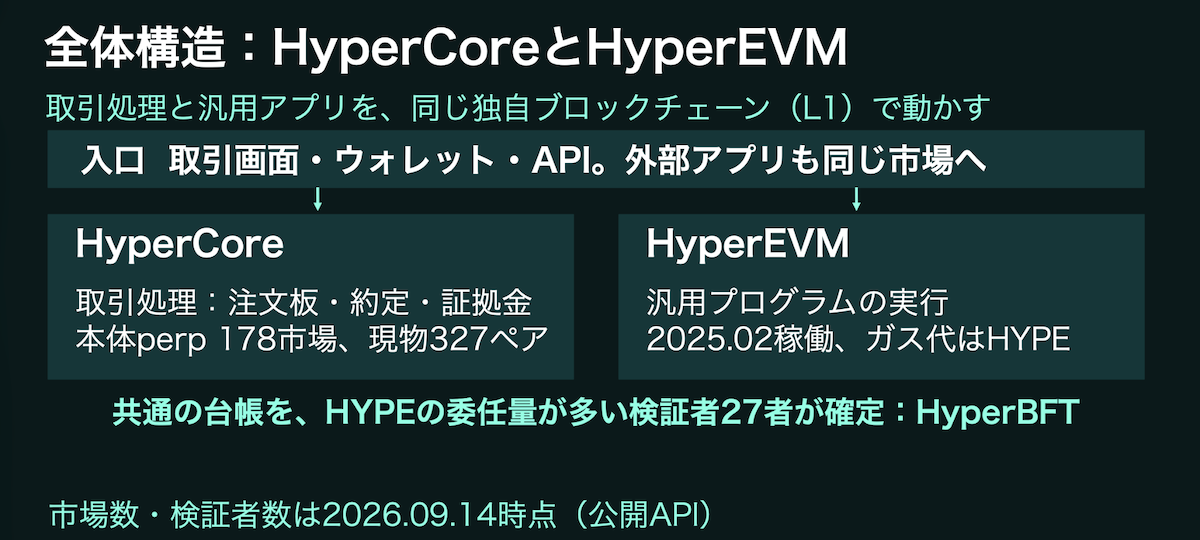
- HyperCore(取引専用エンジン)
注文板、約定処理、証拠金計算、清算エンジンを一体化して処理する基盤。注文の発注や取消に直接のガス代(HYPE)は不要(取引手数料のみ)。 - HyperEVM(汎用スマートコントラクト層)
2025年2月に稼働したEVM実行環境。HyperCoreと直接連動し、ガス代にはHYPEを使用する。 - HyperBFT(独自合意形成)
フルスクラッチで実装された合意方式。注文処理能力約20万件/秒、確定速度の中央値0.2秒、1ブロックでの即時確定を実現している。
3. HYPEトークンの設計と経済モデル
ネイティブトークン「HYPE」は、PoSステーキング、HyperEVMのガス代、および手数料割引(最大40%)に用いられる実用トークンである。発行上限は10億HYPEで、VCや外部MM向けの事前確保枠は存在しない。また、本体perp(無期限先物)取引手数料の大半が基金へ集約され、市場からHYPEを自動的に買い戻し(Buyback)・焼却(Burn)する仕組みが稼働している。
Part 3:なぜHyperliquidが注目されたのか
Hyperliquidの急成長の要因は、「トークン配分の公平性」「圧倒的な取引規模」「市場拡張性」の3点にある。
1. 評価額と取引規模
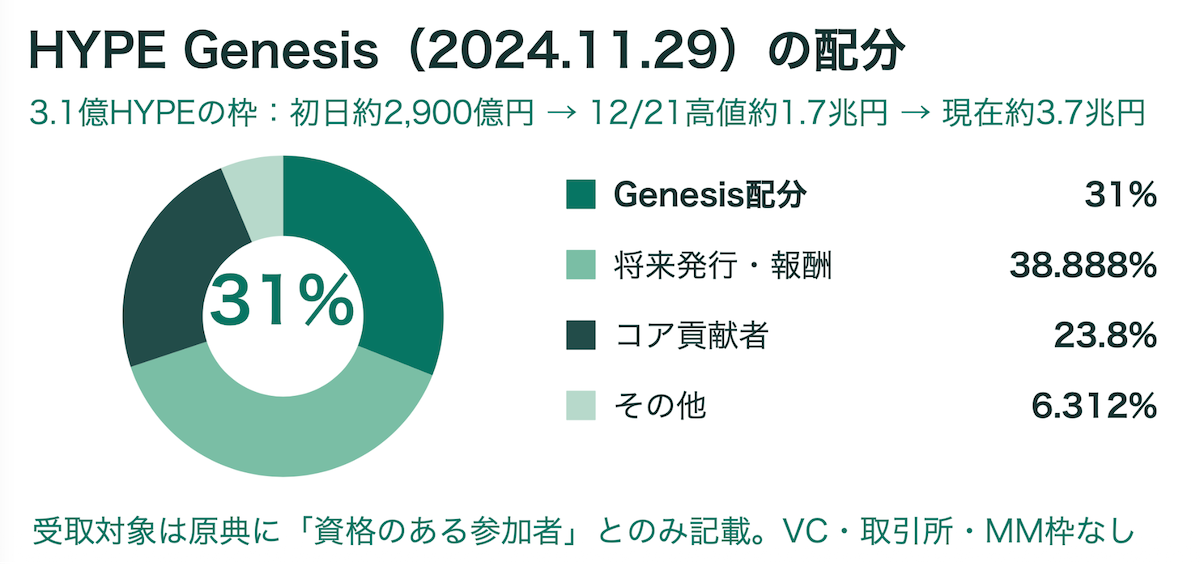
2024年11月の「HYPE Genesis」では、最大供給量の31%(3.1億HYPE)が利用者にロックなしで配分された。VC配分を排除しコミュニティに報いる姿勢が強い支持を集めた。
【Hyperliquid本体perpの主要指標】(2026年9月中旬時点・公開API)
| 指標 | 数値 | 概要 |
|---|---|---|
| 24時間出来高 | 約42億 USD | 本体無期限先物で24時間に売買された契約金額 |
| 未決済建玉(OI) | 約104億 USD | 未決済の契約残高(Mark価格換算) |
| 上場市場数 | 178 市場 | 本体の無期限先物(現物は327ペア、第三者DEXは別途10件) |
2. HIP-3・HIP-4によるパーミッションレスな市場拡張
- HIP-3(第三者先物市場の開設)
50万HYPEをステークすることで、第三者が自らの責任で参照価格(米国株等)を設定した無期限先物市場を開設できる規格。 - HIP-4(結果連動市場:Outcome Markets)
予測市場などを構築する二値(Yes/No)決済規格。レバレッジや強制清算を伴わず、条件成立で1、不成立で0として決済される。
2026年8月には米国大統領が「CFTC委員長が法令順拠の形で導入に取り組んでいる」と発言するなど、伝統金融・規制環境との統合も進んでいる。
Part 4:従来取引所(CEX・一般DEX)との構造的違いと依存先リスク
【取引所形態の比較】
| 項目 | CEX(中央集権型取引所) | AMM型DEX(Uniswap等) | HyperCore(Hyperliquid) |
|---|---|---|---|
| 注文・価格決定 | 企業の内部DB(オフチェーン) | 流動性プールと数式 | 公開チェーンの板(価格・時間優先) |
| 資産の所在 | 企業に預託(鍵は取引所) | スマートコントラクト | 公開台帳上(利用者が署名) |
| 取引・清算 | 企業内部で処理 | コントラクト実行(ガス要) | 板・清算がチェーンに一体化(ガス不要) |
| 出金の制約 | 企業の承認・出金停止リスク | プロトコル制約のみ | プロトコル制約のみ(自前署名) |
「コインは鍵の中ではなく台帳にある」と依存先の分解
Hyperliquidでは資産は常に公開台帳上に存在し、秘密鍵は「操作権限」である。CEXのような破綻・凍結リスクを排する一方、藤田氏は「分散型という言葉を鵜呑みにせず、依存先を分解して見極める必要がある」と指摘する。
【依存先の4要素】
- 検証者(バリデータ)
合意形成を担う上位27者のうち、Hyper Foundation名義の5者が約48%のステークを占める(集中度の観察が必要)。 - 市場運営者
HIP-3等で商品条件や参照価格を設定する主体。 - 画面提供者(UI/API)
注文送信の入口となるフロントエンド。 - 資産発行体
担保となるネイティブUSDCの発行元(Circle社・CCTP基盤)。
Part 5:取引メカニズムの解説(Perp、Funding Rate、清算)
1. 現物(Spot)と無期限先物(Perp)の違い
現物取引がトークン所有権を取得するのに対し、Perpは満期のない差金決済契約である。現物価格との乖離を防ぐため、「Funding Rate(資金調達率)」という受払メカニズムが存在する。
【従来の先物 vs 無期限先物(Perp)】
| 比較項目 | 従来の先物(上場デリバティブ) | 無期限先物(Perp) |
|---|---|---|
| 満期(限月) | あり(限月ごとに最終決済) | なし(無期限に保有可能) |
| 現物との連動 | 満期に向けて現物価格へ自然収束 | Funding Rate(毎時受払)で強制的に寄せる |
| 相手方と清算 | 取引所・清算機関(CCP) | プロトコルの証拠金エンジンが自動清算 |
| 取引時間 | 取引所開場時間のみ | 24時間365日 |
- 先物価格 > 現物価格(買い過多):ロングがショートへ毎時支払う。
- 先物価格 < 現物価格(売り過多):ショートがロングへ毎時支払う。
- 計算例:建玉10,000 USD、Funding Rateが0.01%/時の場合、毎時1 USDの調整金が発生する。
2. レバレッジと自動清算(Liquidation)
レバレッジは資金借入ではなく「担保に対する想定元本の倍率」である。評価額(Mark Priceベース)が維持証拠金率を下回ると、プロトコルの清算エンジンにより自動で強制決済される。
Part 6:画面構成とテストネットを用いた操作実演
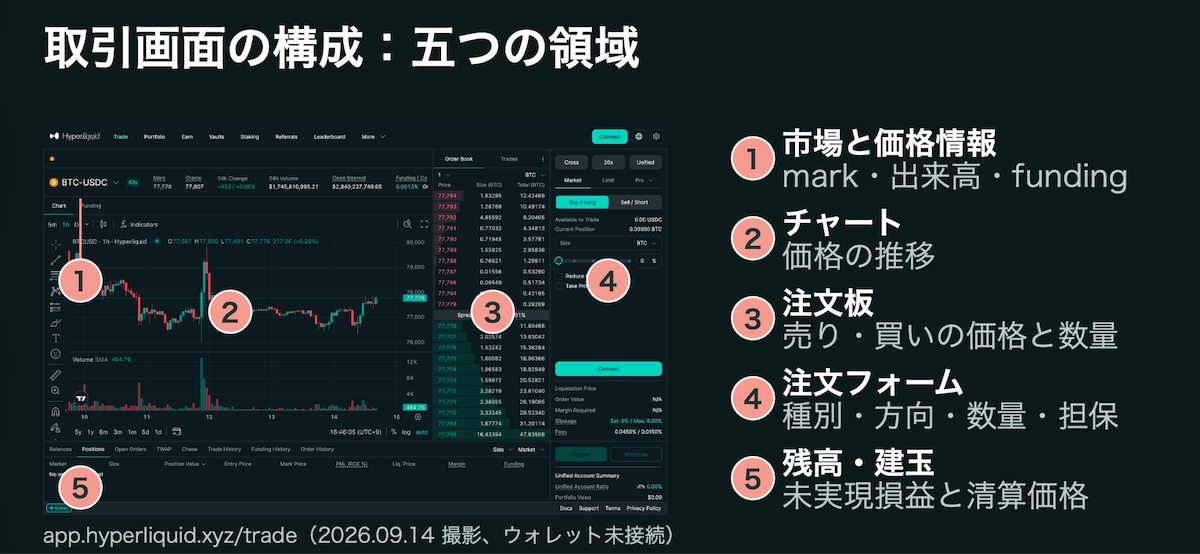
実演では、テストネット環境(app.hyperliquid-testnet.xyz)を用いて、Isolatedモードでの発注・キャンセル、レバレッジ変更に伴う清算予定価格の変動、ポジション決済の一連の動作が披露された。
関連ガイド
まとめ:勉強会の要点
- 独自L1による体験強化
注文板・約定・清算を「HyperCore」に一体化し、CEX並みの取引速度とガス代不要の取引を実現。 - 公平な配分と拡張性
Genesis配分(31%)によるコミュニティ形成と、HIP-3/4によるパーミッションレスな市場開設。 - 自己管理とリスクの把握
資産は台帳上の自己所有だが、秘密鍵管理、清算ルール、依存先(オラクル・バリデータ)のリスク管理は自己責任となる。
あわせて読む