 WebX完全ガイド
 TOP
 新着一覧
 取引所
 WebX




AI・オンチェーン金融サミット セッションレポート
AIエージェント時代のウォレットとは? 国内事業者3社が議論
10月1日に開催された「AI・オンチェーン金融サミット」のセッション「ウォレットの現在地 〜 マーケットリーダーが語る2030年の未来」では、足元の手応えから規制環境の評価、事業価値、そしてAIエージェント時代のウォレットの役割まで議論が及んだ。
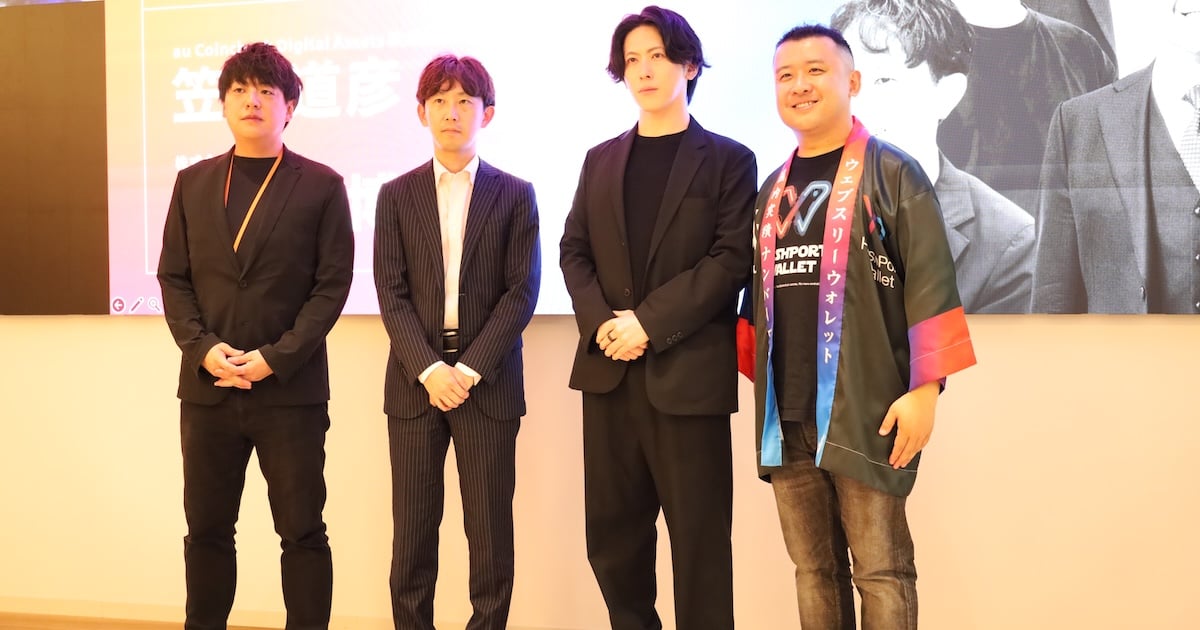
登壇したのは、au Coincheck Digital Assets、マイナウォレット、HashPortの3社だ。au Coincheck Digital Assetsは前日、au PAYアプリで暗号資産ウォレット「αU wallet」の提供を始めた。マイナウォレットはマイナンバーカードを入り口にしたウォレットを、HashPortはウォレットの基盤を手がける。サミットはHashPort、KDDI、au Coincheck Digital Assets、WebX実行委員会が共催した。
登壇者
au Coincheck Digital Assets株式会社笠井道彦代表取締役社長
マイナウォレット株式会社橘博之代表取締役CEO
株式会社HashPort吉田世博代表取締役CEO
モデレーター
株式会社CoinPost各務貴仁代表取締役CEO
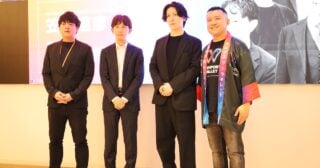
※冒頭の写真は左から、各務貴仁氏、笠井道彦氏、橘博之氏、吉田世博氏
3社が語る足元の手応え
モデレーターの各務氏は、まず各社の事業と、足元で感じている手応えを尋ねた。前日にαU walletを始めたばかりの笠井氏は、ポイント関連のサービスを挙げた。
笠井道彦
ウォレットは9月30日に出したばかりなので、具体的にどこが使われているかはまだ見えていない。ただ、ポイント関連には一定の手応えがある。登録した方の多くは、まずポイントを暗号資産に換えてみるところから使い始めている。
先行して提供しているポイント運用のサービスも評価が高い。その先へのジャンプ台、中間地点として機能している実感がある。
反響が想定をどの程度上回ったのかを問われると、笠井氏は伸び方と利用者の行動を挙げた。
笠井道彦
大きなプロモーションはしていないが、伸びが鈍らず、ほぼ直線的に増えている点は期待を上回っている。
ポイントであっても値動きを見て利益確定するなど、投資家のように動く方が非常に多い。想像以上に、学習効果のようなものが働いているのかもしれない。
補足:αU walletは9月30日、au PAYアプリ上のミニアプリとして提供が始まった。PontaポイントをWBTC、ETH、JPYCに交換できる。KDDIとau Coincheck Digital Assetsは5月、「au PAY ポイント運用」にビットコイン連動コースを追加している。
マイナウォレットの橘氏は、マイナンバーカードを基盤にした事業の狙いから説明した。
橘博之
マイナウォレットは、マイナンバーカードでeKYC(オンラインでの本人確認)をした人だけが持てるデジタルウォレットだ。マイナンバーカードはすでに1億人以上が持っている。暗号資産はまだ一部の人が扱うものと見られがちだが、カードを持つ幅広い方々にとって、オンチェーンへの入り口になることを目指している。
手応えを感じているのは、自治体の行政給付だ。JPYCのようなステーブルコインや、パーパスバウンドマネー(使い道や使える場所をあらかじめ限定したデジタルマネー)をウォレットに配り、地域で使っていただく。三井住友カードや地域の金融機関と協力しながら、さまざまな自治体と事業を進めている。
補足:マイナウォレットは10月6日、JPYC株式会社が運営する「JPYC EX」との連携機能の提供を始めた。JPYC EXのアカウント連携に加え、JPYCの発行予約から受け取り、償還予約から償還に必要なJPYCの送金までをアプリ内で完結できる。発行・償還の審査や確定は、従来どおりJPYC株式会社が行う。
自治体側の温度感を問われると、橘氏は率直に答えた。
橘博之
ステーブルコインに高い関心を示す自治体もあるが、他の自治体の様子を見てから判断したいというところが多数派だ。
一方で、行政給付の領域はコストが無駄にかかっている部分が多い。ブロックチェーンや、少し先の話としてAIを組み合わせることで、そのコストをかなり抑えられる。この点に可能性を感じ、取り組みを進めている自治体が複数ある。
HashPortの吉田氏は、アプリケーションと基盤の2つの事業を紹介した。
吉田世博
1つは「HashPort Wallet」や「HashPort Wallet for Biz」のように、お客様に使っていただくプロダクトだ。もう1つは、9月30日にKDDIとリリースしたαU walletの基盤にもなっている「HashPort Studio – Wallet Core」で、企業がウォレットやステーブルコイン決済を既存のサービスに簡単に組み込めるようにするものだ。
個人的に力を入れているのは、JCBAのウォレット・AI部会だ。KDDI、SMBC日興証券、Visaとともに、ウォレットとAIエージェントに関するロビイングやルールメイキングに取り組んでいる。技術的にはできると分かっていても、不透明さから踏み出せないグレーゾーンがある。そうした領域を、自社のビジネスとは切り離し、業界横断の取り組みとして解消していく。
補足:日本暗号資産ビジネス協会(JCBA)は2026年7月に「ウォレット・AI部会」の設立を発表しており、吉田氏が部会長を務める。(関連記事:JCBA、ウォレット・AI部会を設立)
日本の規制環境の評価
日本の規制環境を点数にすると何点か。各務氏の問いに、吉田氏は「90点」と答えた。
吉田世博
大前提として、規制があるからビジネスができないという人は、デジタルアセットビジネスに向いていないと思う。解釈の余地が残る中でしっかりやっていくことが前提で、KDDIのような日本を代表する企業も参入している。100点満点とは言わないまでも、90点ほどまでは来ている。
残りの10点は2つある。1つは、何ができて何ができないかについて、各社が当局への照会で得た知見が社内にだけ蓄積されていること。暗黙知ではなく、全員で持ち寄る集合知にしないとイノベーションは加速しない。業界団体の中で基準を明確化していきたい。
もう1つは、やっていいことと悪いことが不明確なまま事業を進める事業者がいることだ。そこが問題を起こすと、ノンカストディアルウォレット(利用者自身が秘密鍵を管理するウォレット)はルールがないから危ない、という話になりがちだ。こうした懸念の芽は、しっかり取り除いていく必要がある。
普及の切り口となる給付と決済
続いて各務氏は、どのユースケースが最も利用者を呼び込むのか、現場で感じるハードルは何かを尋ねた。橘氏が挙げたのは、巨額の資金が動く行政給付だ。
橘博之
一般の方にウォレットを持ってもらい、そこにお金を入れてもらうことが最大の課題だと思う。企業向けの領域ではすでにお金があり、送金など明確なユースケースもある。個人向けでは、ユースケースを生むためにまずお金が入っていないといけない。
物価高対策などで数兆円規模の予算が組まれることもあるし、法律で定められた給付まで含めれば、毎年数十兆円が動いている。東京都のアプリで10万円もらえると言われたら、多くの方がアプリを入れるはずだ。私たちは給付の受け取りを切り口にしている。
自治体ごとに独自アプリが増える中で、ウォレットの導入をどう説明しているのか。橘氏は、ウォレットそのものより、マイナンバーカードを使える点が評価されていると話した。
橘博之
給付事業ではアプリで受け取ってくださいというケースが多いが、高齢者や子どもなど、アプリを入れられない方やスマートフォンを持っていない方もいる。マイナンバーカードさえあれば、アプリなしで受け取ってそのまま使える。この点に関心を寄せる自治体は実は多い。
裏側ではウォレットの技術が動いているが、ユーザーから見ればマイナンバーカードで受け取れたという体験になる。使える先を限定することもできるので、行政が求めるユースケースにつながりやすい。
吉田氏は、注力分野として決済と送金を挙げた。
吉田世博
ステーブルコインを手にしても、使うチャネルが整っていなければ意味がない。たとえばギグワーカーの方に報酬をステーブルコインで渡しても、その先が償還(日本円などへの払い戻し)しかなければ便利にはならない。だから、ステーブルコインのディストリビューション(流通網づくり)にフォーカスしている。
ステーブルコインの決済と送金は、来るか来ないかではなく、グローバルではすでに存在する機能だ。StripeによるBridge、MastercardによるBVNK、Krakenによる香港のReapの買収で、対象となったのはいずれもステーブルコインのPSP(決済代行事業者)と送金機能を兼ね備えたプレイヤーだ。
BVNKはユーロ圏、Reapは東南アジアというように、地域ごとの出入金の強さも評価対象になっている。私たちは、日本円の経済圏でそのトップレイヤーになることに最も注力している。
補足:報道によれば、StripeはBridgeを約11億ドルで、MastercardはBVNKを最大18億ドルで買収した。Krakenの親会社Paywardは、Reapを最大6億ドルで買収することで合意している。
吉田氏は、マイナウォレットの給付の取り組みにも言及した。
吉田世博
給付金を配るために別途予算を編成するのは、まったく合理的ではない。せっかく全国共通のIDであるマイナンバーカードがあるので、給付をそこに紐づけていくのは非常に意味のある事業だと感じている。
海外モデルとウォレットの事業価値
KDDIのような大きな母体が本気で取り組む背景には何があるのか。笠井氏は、海外ですでに成立している市場をモデルに挙げた。
笠井道彦
海外では、収益を生んでいる大きなグローバルのウォレットプレイヤーがすでにいて、市場が成立している。それが1つのモデルだと思う。ただ、法規制もあり、お客様の感覚も違うので、そのまま日本に持ち込めるわけではない。
論点は大きく2つある。出入金のしやすさ、つまり流動性の確保と、ウォレットの活用方法を増やすことだ。特に日本国内で何ができるかは課題だが、まったく新しいモデルを作るというより、海外のモデルを日本向けにどうカスタマイズするかを考えている。
海外で相次ぐ大型買収は、どのように値付けされているのか。各務氏は吉田氏に尋ねた。
吉田世博
当社で調べたところ、先ほどの3件の買収額は、いずれもそのプラットフォームでのステーブルコインの決済・送金の年間トランザクション額の0.23〜0.29倍のレンジに収まっている。お金が流れていれば手数料を取ることも、紐づくファイナンスを行うこともできるので、流通高に対する一定のマルチプル(評価倍率)の中で評価されている印象だ。
これはステーブルコインだけの現象ではない。国内大手のペイメントサービスプロバイダーも、取引高に対するマルチプルで評価される部分がある。ステーブルコイン事業者も、それに近い評価モデルになりつつあると思う。
αU walletでは、au PAYの中での体験と、HashPortの基盤技術がそれぞれ役割を担う。自社とパートナーの切り分けについて、笠井氏はこう説明した。
笠井道彦
KDDIとしては、自社単独で取り組むケースは少なく、専門の会社と組むケースが非常に多い。ウォレットの分野も、自社単独で進めることは考えていなかった。
KDDIが担えるのは、お客様へのリーチをつくることや、ブロックチェーンに能動的な関心があるというより、後押しがあれば使い始める人たちに向けたUIづくりだ。ブロックチェーンの扱いやウォレットそのものを作る部分は、専門の会社と議論しながら進めている。
2030年のAIエージェントとウォレット
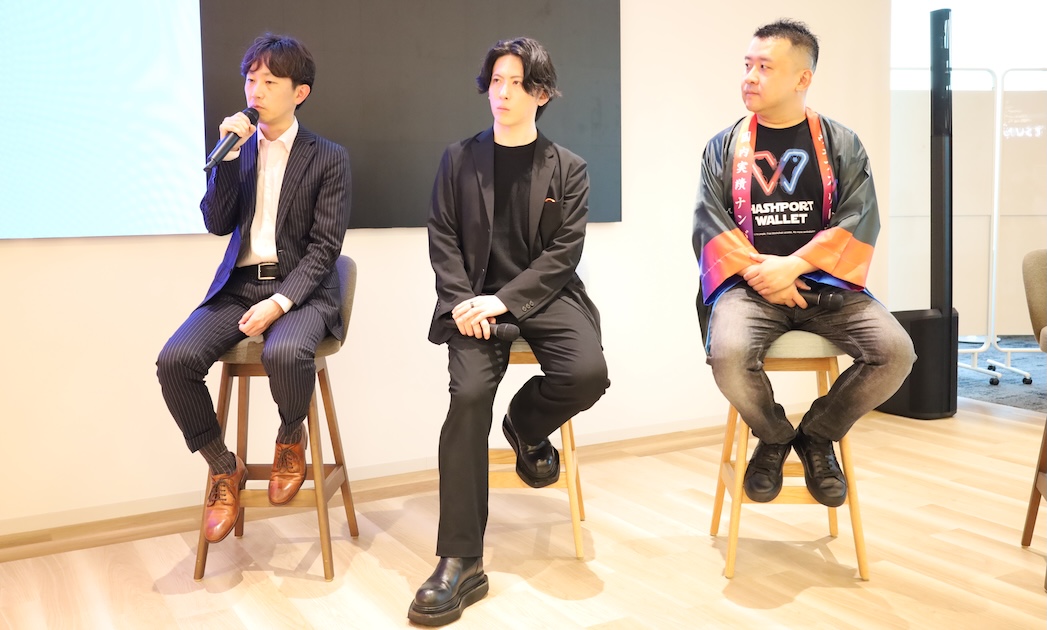
最後のテーマは2030年の展望だ。各務氏は、AIやロボティクスで日常が大きく変わる中、ウォレットやステーブルコインが担う役割はどう変わるのか、AIとオンチェーン金融はどう交わるのかを問いかけた。
吉田世博
ウォレットは人間よりAIエージェントが使う方が適しているのではないか、というのがHashPortの大きなビジョンだ。9月30日、AIエージェントがウォレットを動かすためのMCP(AIと外部サービスをつなぐ標準規格)対応の「HashPort Wallet MCP」を発表したのも、AIエージェントがウォレットの大きなユースケースになると思っているからだ。
クレジットカードは日本では1960年代に初めて発行されたが、決済に占める割合が10%を超えたのは2004年だ。約40年間、多くの人が持っていながら、使われる割合は低かった。今は40%近くまで来ているが、伸びたのはECが普及したからだ。
決済手段の普及は、利用シーンの進化と深く結びついている。ウォレットにとって、クレジットカードにおけるECにあたるのは、AIエージェントではないか。
クレジットカード各社もAIエージェントへの対応を進めている。オンチェーンとのすみ分けを問われ、吉田氏は2つの観点を挙げた。
吉田世博
1つは権限の付与だ。さまざまな利用シーンを束ねるクレカで、特定のエージェントにどこまで権限を与えるかには、業務上とUI上のハードルがある。用途ごとに何枚もカードを発行するのは難しいが、ウォレットなら、エージェントが動かせるウォレットと自分が動かせるウォレットを分け、エージェント側には最小限のステーブルコインだけをチャージしておける。しかも今の段階で、非常に細かい単位で行える。
もう1つは決済手数料だ。エージェンティックな取引(AIエージェントが自律的に行う取引)では、人間が認識できるよりずっと短い時間の単位で、マイクロな取引が増えていく。決済のたびに3%の手数料がかかる仕組みは考えにくい。少額で高頻度の決済では、クレカのネットワークに依存しないステーブルコインの強みがあると思う。
国境を意識しない取引が増えるなかで、クロスボーダー決済での強みについても聞かれた。
吉田世博
クレジットカードは、選択する決済通貨によっては、発行時の通貨と決済時の通貨の間で高いスプレッド(通貨換算時に上乗せされる差額)が取られる。引き落としと支払いのタイミングがずれるため、為替予約(将来の交換レートを前もって決める取引)のような性質も帯びる。ドルを持っている方が日本で円建てのステーブルコインで支払う場合は、その場でスワップ(通貨を交換)して着金させる。為替リスクを抱える時間が大きく異なるため、ここは明確にユーザーのメリットになる。
国内の行政の資金の流れに主眼を置くマイナウォレットは、2030年をどう見ているのか。橘氏は、エージェントの権限をどう確認するかが重要になると話した。
橘博之
行政も含め、身の回りのあらゆるものにAIが使われ、ウォレットにもグローバル、ローカルを問わずAIエージェントが組み込まれているだろう。そこで重要になるのが「Know Your Agent」、つまりこのエージェントは誰のどんな権限に基づいて何ができるのか、という視点だ。
例えば私の権限の一部を使ってマイナポータル(行政手続きなどができる政府のオンラインサービス)のAPIに接続し、情報を取得して何かに申請し、そのお金をステーブルコインで受け取る。そうした未来は十分にあり得る。誰の権利に基づいてAIエージェントが動き、どのアセットを管理できるのかというルールは、2〜3年で定まってくるのではないか。
マイナウォレットは、マイナンバーカードで認証した本人が、本人の意思に基づいて使うウォレットになると考えている。
締めくくりに、前日に始めたサービスを2030年に向けてどう進めるかを問われ、笠井氏はこう語った。
笠井道彦
2030年になると、ウォレットや個別のサービスはあまり意識されなくなり、インターフェースは会話型のAIになっていると思う。ただ、AIにちょっとしたお使いを頼むのと、不動産取引を士業に依頼するのとでは大きく違う。AIにどこまでの金額を使わせるのかを、ウォレットでどう認証し、許可するのか。組織内の2段階承認のような部分を、ウォレット側が担っていく未来もあると思う。
私たちとしては、サービスそのものが表に出なくても、ブロックチェーンやトークン、ステーブルコインを扱える機能として裏側からさまざまなサービスに組み込まれ、普及を支えられればいい。サービスの中に溶け込んでいくような提供の仕方を考えていきたい。
セッション総括
各務氏は次の言葉でセッションを締めくくった。
「2030年に向けたテーマで、利用実態から日常利用の課題、事業価値、そして2030年の未来にどう取り組んでいくかをお話しいただいた」
au PAYのポイント、マイナンバーカード、企業向けの基盤と、3社がウォレットの普及に向けて取る入り口はそれぞれ異なる。一方で2030年の展望では、AIエージェントにどこまでの権限を与え、それをウォレットでどう管理するかが共通の論点として浮かんだ。
CoinPost App DL