 WebX完全ガイド
 TOP
 新着一覧
 取引所
 WebX




ステーブルコイン普及債発表会 会見レポート
日本初「ステーブルコイン普及債」、年利5.0%で募集開始
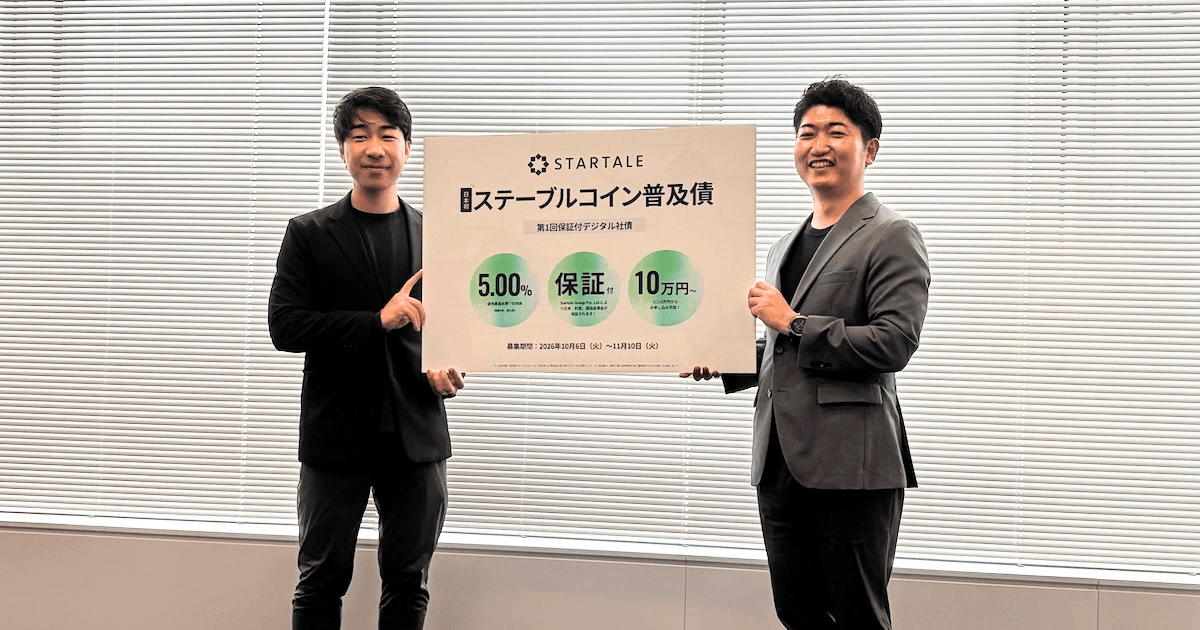
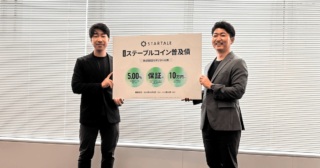
2026年10月5日、東京・赤坂で「ステーブルコイン普及債」の発表会が開かれた。日本円連動の信託型ステーブルコイン「JPYSC」で利払いと償還を行う自己募集型デジタル社債。発行体は株式会社Startale Japanで、年利5.0%(固定・税引前)、一口10万円から、期間1年、募集金額は9,990万円。募集は10月6日から11月10日まで、特設サイトで受け付ける。会見では博報堂キースリーの重松俊範社長が自己募集型デジタル社債の可能性を、Startale Groupの渡辺創太CEOが商品概要と制度面の課題を語った。本稿では、会見後にCoinPostが行った個別取材の内容もあわせて報じる。
登壇者
博報堂キースリー重松 俊範氏代表取締役社長
Startale Group渡辺 創太氏CEO
司会
Startale Group / Startale Japan桐生 慎也氏Head of Business Planning and Management
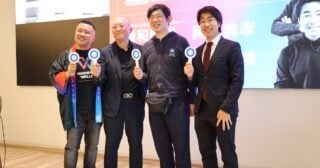
※冒頭の写真は左から、渡辺創太氏、桐生慎也氏
自己募集型デジタル社債の可能性
会見の前半は、重松氏による自己募集型デジタル社債の解説から始まった。同氏はまず、20年ぶりに「金利のある世界」が戻ってきた環境認識を示した。
重松 俊範
20年ぶりに「金利のある世界」が戻ってきている。30年国債の利回りも4%を超えるなど、これまで投資対象としてあまり注目されていなかった債券が、投資対象として見える世界が来ている。
一般論として、ソフトバンクグループが個人向けに1兆円で社債を発行して完売している。金利4.75%、一口100万円だ。日本の企業の資金調達を見ると、銀行借り入れの割合が21.5%とアメリカに比べて非常に高く、社債での調達割合はアメリカの半分以下にとどまる。銀行借り入れ一辺倒の調達リスクは、日本企業にあると考えている。
従来の個人向け社債は証券会社が引き受ける仕組みだった。重松氏は、デジタル社債プラットフォームを運営するオーナーシップ株式会社の資料を引き、平均発行額は470億円で、100億円未満の発行は10年でもおおむね20件弱にとどまると指摘した。一方で、その100億円以下の個人向け社債のうち、6〜8割程度がデジタル社債になっているという。
重松 俊範
従来の個人向け社債は、手間・リスク・採算の関係から巨大企業しか発行できなかった。一般企業は個人向け社債を発行していなかったのが現状だ。
そこに、一口10万円や1万円、論理的には1,000円からでも設定でき、証券会社を介さずに発行体が自らブロックチェーン上で募集と権利記録を行う「自己募集型デジタル社債」が登場した。引き受け手数料が不要になり、小額・小口での発行が可能になる。
日本の家計金融資産2,400兆円のうち、約半分を現金・預金が占める。そこから1%でも動けば、10兆円以上の市場の可能性がある。
広告・マーケティング会社である博報堂グループがこの領域に取り組む理由について、重松氏は投資の捉え方を挙げた。
重松 俊範
本来の投資行為とは、利回りだけでなく「その企業や未来を応援する行為」だ。自己募集型デジタル社債は、企業が直接社債を出し、生活者が購入して企業を応援する、新しいファン形成・育成の手段になる。
株式投資と違って証券会社への発行手数料がかからず、1万円から購入できる。優待設計でも、自社ポイントでの還元やマスコットのサプライズ訪問など、広告会社ならではの企画を組み込める。クラウドファンディングとの違いは、法的根拠のある正式な金融商品で、倒産しない限り元本と利息が戻る安心感がある点だ。
補足:本社債にはStartale Group Pte. Ltd.による元本・利息・遅延損害金の保証が付くが、公的保証や元本保証ではなく、発行体・保証会社の信用リスクは残る。
小口発行の課題を解くステーブルコイン
一方で、自己募集型デジタル社債にも課題があった。重松氏が挙げたのは、償還や利払いに伴う送金管理コストだ。
重松 俊範
例えば1億円の社債を1万人が1万円ずつ買った場合、5%の利息なら1人あたり500円の支払いになる。この送金管理コストがネックになる。その課題を解決するのがステーブルコインだ。送金手数料が劇的に安くスピーディーなため、小口・分散型の運用に非常に適している。
ここから渡辺氏にバトンが渡った。渡辺氏は、実現したい前提として、ステーブルコインがブロックチェーン上のプログラマブル・マネーになること、あらゆるアセットがトークン化されることの2点を挙げた。
渡辺 創太
アメリカでは株式や国債のトークン化が進んでいる。プログラマブル・マネーを活用すれば、従来は年2回、つまり6ヶ月に1回だった利払いの頻度を増やしていくことを目指せる。銀行送金手数料は数百円かかるが、それを0.1円など1円未満の単位まで削減できる。
現在のステーブルコイン市場は約50兆円規模で、5年で6倍になると予測されている。そのうち米ドル建てが49.9兆円ほどを占める。日本では「決済型」と「信託型」に分かれていて、私たちはSBIグループと共同で信託型の「JPYSC」を発行している。
補足:JPYSCは2026年6月24日に提供が始まった、国内初の信託型円建てステーブルコイン。発行者はSBI新生信託銀行で、Startale Groupは技術開発を担う。1回あたりの送金額・保有額に上限がない。会見資料によると、世界のステーブルコイン市場は約50兆円(DefiLlama、2026年9月時点)で、米Citi Instituteのベースケース推計(1.9兆ドル)では2030年に約300兆円へ拡大する(1ドル=153円換算)。米ドル建てが99%以上を占める。
年利5.0%、利払いはJPYSCの設計
続いて渡辺氏が、今回の「ステーブルコイン普及債」の概要を説明した。
渡辺 創太
今回の普及債は、日本円(現金)で購入を申し込んでもらい、利払いと償還をステーブルコイン(JPYSC)で行う、日本初の自己募集型デジタル社債だ。現時点では制度上の理由から年2回、6ヶ月に1回の支払いにとどまるが、将来的にはスマートコントラクトを活用して利払いの頻度を増やし、自動化と新しい顧客体験を実現したい。
年利は5.0%(税引前)、一口10万円、期間は1年で、個人投資家向けの自己募集型デジタル社債としては過去最高水準だと考えている。募集金額は9,990万円で、Startale Group Pte. Ltd.による元本・利息・遅延損害金の保証も付いている。
目的は資金調達そのものというより、日本国内でオンチェーン金融に適した法制度や先進事例をつくることにある。募集期間は10月6日から11月10日まで、特設サイトで受け付ける。集めた資金は、JPYSC(日本円ステーブルコイン)の普及活動に活用する。
補足:社債の銘柄名は「株式会社Startale Japan 第1回保証付デジタル社債」。発行日は2026年12月1日、利払日は2027年6月1日と同年12月1日、償還日は2027年12月1日で、利払いと償還はアプリ「Startale App」上でJPYSCで受け取る。資金使途は、JPYSCの活用・普及に向けたシステム開発、事業開発・マーケティング、運営体制の整備、本社債の発行・管理費用など。「日本初」は、日本円建て信託型ステーブルコインで利息と償還金を受け取れるデジタル社債としての位置づけで、年5.00%の水準は国内の個人投資家向け自己募集型デジタル社債との比較(会見資料の注記「当社調べ」による)。
個別取材では、5.0%という水準の決め方も尋ねた。回答では、比較対象としてソフトバンクの個人向け社債(4.75%)や、4%前後で推移する30年国債の利回りが挙がった。4%台が見慣れた数字になりつつあるなか、一歩踏み込んで象徴的な5.0%に挑戦することにした、と説明があった。
信託型ステーブルコインの制度課題と税制改正要望
渡辺氏は、JPYSCの流通を巡る現状の課題にも触れた。信託法上の制限により、信託銀行が受益権の移動や保有者を把握し、税務署へ調書を提出する必要があるという。
渡辺 創太
ブロックチェーン上のP2P取引では、この点がボトルネックになっている。現在、JPYSCの累計発行額270億円の多くは、SBI VCトレード(仮想通貨取引所)の内部で動いている。
ただ、金融庁や財務省、自民党の関係者もこの問題を認識している。約1か月前だったと思うが、金融庁が来年度の税制改正に向けた要望を財務省に出していて、信託受益権の移転に伴う調書提出義務を不要にする内容も含まれている。順当にいけば、来年4月以降に改善されるのではないかと個人的には見ている。
補足:SBI新生信託銀行とSBI VCトレードの9月7日発表によると、JPYSCの発行残高は同日現在で約201億円相当。SBI VCトレードの「JPYSCレンディング」の申込み分は約69億円相当で、両者を合わせた規模が約270億円相当となる。
補足:金融庁の令和9年度税制改正要望に盛り込まれた段階で、施行時期は決まっていない。
社債から始めた理由と博報堂の役割
個別取材では、JPYSCの最初の用途を日常決済ではなく社債の利払い・償還に据えた決め手を尋ねた。渡辺氏は、ステーブルコインで買える商品を増やすことの重要性から説き起こした。
渡辺 創太
ステーブルコインで買える商品の数を増やすことが非常に重要だと思っている。今あらゆるものがトークン化されていて、日本では不動産が多い。不動産は、信託受益権をトークン化しても所有権があまり移動しないため、相性が良いという側面がある。
法律などを変えていく中で、将来的にはステーブルコインで株式や国債、社債が買えるようになっていくと考えている。今の我々にできることで一番適していたのが社債だったので、社債から始めた。これは一歩目で、今後は国債や株式、特にSBIグループと一緒に株式のオンチェーン化・トークン化を進めていきたい。
博報堂キースリーはどのような立場で関わるのか。この問いに、重松氏は役割分担を次のように説明した。
重松 俊範
社債を出すのはStartaleさんや他の企業だ。ただ、生活者が社債を購入する際のサイトデザイン、ネーミング、生活者体験、利回りを体験で受け取る仕組みなどには、アイデアや実行力、デザイン力が不可欠になる。様々な企業が自己募集型社債を発行する際に、広告会社として、ランディングページの制作やイベント設計、体験設計といった実行部分でお役に立ちたい。
第1号案件で利回りを体験で返す設計があるかも尋ねた。
重松 俊範
現段階では、年利5.0%という数字自体が大きいため、まずは金利で還元する形を取っている。体験型の優待はこれから詳細を詰めていく予定だが、コミュニティへの参加権や、創太さんと直接話せる機会など、従来の社債金利にはない新しい体験を作っていければと思っている。
JPYSCの受け皿はTMMFと国債のトークン化
最後に、ユーザーが受け取ったJPYSCが次の投資や決済に回る際、最初の受け皿となる商品は何かを尋ねた。渡辺氏が挙げたのは、トークナイズド・マネー・マーケット・ファンド(TMMF)と日本国債(JGB)のトークン化だ。
渡辺 創太
今やりたいと考えているのは、TMMFや日本国債のトークン化だ。これまで日本円の預金は実質的にほぼゼロ金利だった。ステーブルコイン(JPYSC)を持つことで、ウォレット上で短期国債やTMMFなどの利回り商品とすぐにスワップ(交換)できるようにしたい。預金よりも高い利回りを間接的に享受できる世界観を実現できる。
取材総括
最後の質問への回答の締めで、渡辺氏は今後の進め方を次の順番で示した。
「順番としては、まずステーブルコインや社債で保有者を増やし、次にTMMFや国債のトークン化、そして株式のトークン化へと進めていく計画だ。」
普及債の募集期間は11月10日まで。渡辺氏が制度面の改善を見込む来年4月以降を見据え、オンチェーン金融の実証が動き出す。
募集条件の詳細やリスクについては、特設サイトの募集要項を確認してほしい。
関連記事
ステーブルコイン
ステーブルコインとは?仕組み・種類・リスク・将来性を徹底解説
CoinPost App DL