 WebX完全ガイド
 TOP
 新着一覧
 取引所
 WebX




The Great Rotation セッションレポート
トークン化株式の保有者は何を持つか Backpack共同創業者らが解説
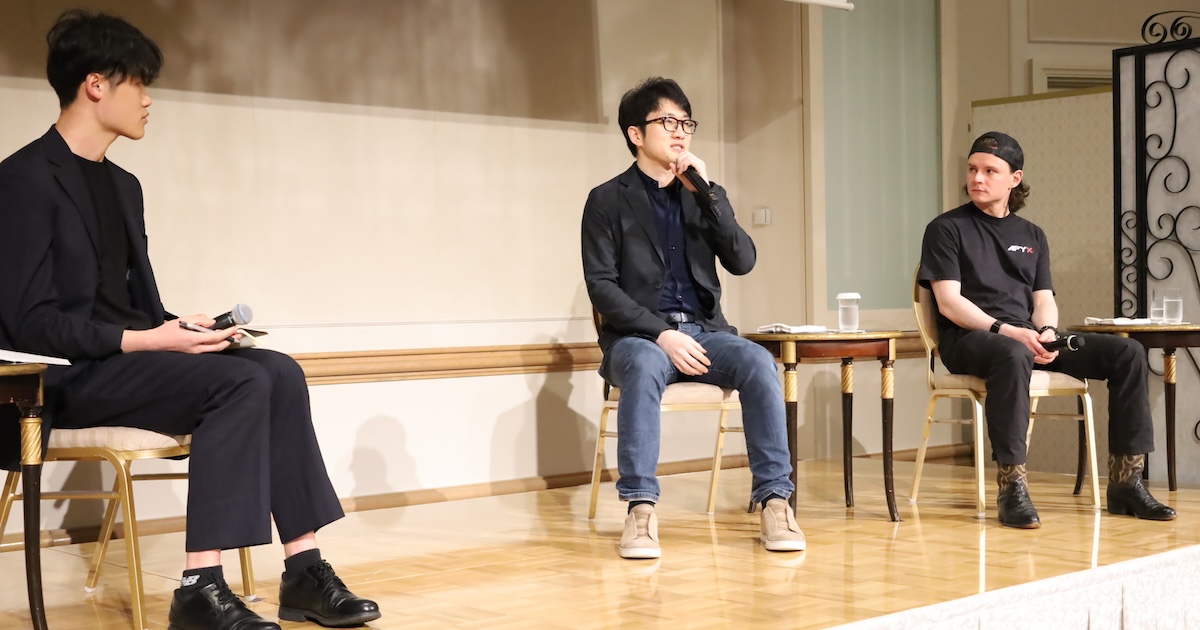
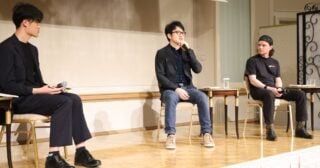
Apyxとアライドアーキテクツは、2026年10月2日にクローズドカンファレンス「The Great Rotation」を東京都内で開催した。セッション「世界の株式トークン化最前線」には、優先株(普通株より優先して配当を受け取れる株式)の配当を利回りに変えるApyxと、原株に償還できるトークン化株式を発行するBackpackの海外2社が登壇した。
24時間取引や資本効率といった利点に加え、トークン化株式の保有者が法的に何を持つのかという権利の中身まで議論した。
登壇者
ApyxParker WhiteFounding Contributor
Backpack ExchangeCan Sun共同創業者
株式をオンチェーンに載せる意義
モデレーターはまずSun氏に、トークン化した株式をオンチェーン(ブロックチェーン上)で扱う利点を尋ねた。
Can Sun
Backpackは4年前にノンカストディアルウォレット(利用者自身が秘密鍵を管理するウォレット)として始まり、暗号資産に加えて株式やETFも扱うまでに成長した。最近はデジタル証券(トークン化証券)の取り扱いも始めている。
ステーブルコインが米ドルにもたらした利点は、24時間365日の取引、国境を越えた決済、即時決済だ。その多くは、トークン化株式にもそのまま当てはまる。株式を24時間取引できない理由も、取引がニューヨーク市場の開いている時間に限られる理由も、本来は存在しない。資本規制のある国の人が株式にアクセスできない理由もない。金融をブロックチェーンに載せることは、本質的に優れたやり方だ。
Sun氏は資本効率の観点からも利点を挙げた。
Can Sun
今の金融は多くのサイロ(互いに連携しない縦割りの仕組み)に分断され、決済のタイミングもばらばらだ。T+1で決済する市場もあれば、T+2やT+3の市場もある。レバレッジをかけて取引する大口トレーダーは、10もの市場でリスクを管理し、強制清算(担保不足による強制決済)されないようにそれぞれに資本を置いておかなければならない。担保もポジションも資産もすべてブロックチェーンに載せれば、その間をシームレスかつ瞬時に動かせる。それだけで資本効率は10倍、100倍と高まり、より良い価格としてユーザーに還元される。
もう一つは、資本の種類ごとのサイロを壊せることだ。株式、暗号資産、予測市場、決済と、扱う資産ごとにプラットフォームが分かれている。米国なら暗号資産はCoinbase、株式はFidelityといった具合で、それぞれに置いた資本は互いにつながらない。資産をトークン化することで実現するのは、異なる金融資産同士のコンポーザビリティ(組み合わせ可能性)だ。資産同士がつながれば資本を効率的に使え、さまざまな利回りも生み出せる。
補足:T+1は約定日の翌営業日に決済が完了する仕組みで、米国株式市場は2024年5月にT+2から移行した。
優先株の配当を利回りに変えるApyx
続いてモデレーターは、White氏にApyxが提供するプロダクトの説明を求めた。
Parker White
現在の主力はapxUSDで、これをステーキング(預け入れ)するとapyUSDを受け取れる。apyUSDの利回りは年13%だ。裏付けの大半は、Strategy、Strive、そして本イベントのスポンサーでもあるDeFi Development Corp.などが発行する優先株で、これらは12〜13%の2桁利回りを生む。流動性確保のため、一部は現金で保有している。このプロダクトは2月末にローンチし、最初の9週間でTVL(預かり資産)は約5億ドルに達した。
2つ目のプロダクトがaptUSDだ。利回りは現在3.75%で、オンチェーンのユーザーが実質的にフェデラルファンド金利(米国の政策金利)へ直接アクセスできるよう設計している。
需要の強さの理由を問われると、White氏は優先株へのアクセスの難しさを挙げた。
Parker White
世界中の人がこうした優先株を求めているのに、手に入れられない。多くの地域では米国の証券口座を持つこと自体が難しい。また、DeFi(分散型金融)で組み合わせて使える資産を求める人も多い。STRCのような銘柄は証券口座に眠ったままになる。信用取引で借り入れることはできても、金利は非常に高い。
補足:apxUSDは、暗号資産を財務資産として保有する上場企業(DAT)の優先株を超過担保とする合成ドルで、利回りはapyUSD側に集まる。STRCはStrategyが発行する変動利率の永久優先株。aptUSDは米国短期国債などに裏付けられた利回り型トークン。
DeFiで広がるトークン化資産の使い道
モデレーターは、オンチェーンに載せた資産がDeFiでどう使えるのかを掘り下げた。
Parker White
まず24時間365日取引できる。我々のユーザーの多くはアジアにいて、米国株を取引しようとすると深夜まで起きている必要がある。オンチェーンなら、アジアの営業時間内に取引できる。
2つ目の利点はDeFiでのコンポーザビリティだ。リテール向けの信用取引の金利は通常7〜8%程度だが、それを下回る金利で資産を担保に借り入れられる。Pendleのようなプラットフォームで、変動する利回りを固定にすることもできる。トランシェ(優先劣後構造)の仕組みも出てきており、ジュニア層では30〜40%の利回りを狙える一方、シニア層は利回りが下がる代わりに保護が厚い。コンポーザビリティはまだ初期段階だ。
補足:Pendleは、利回りを生む資産を元本部分(PT)と利回り部分(YT)に分けて取引できるDeFiプロトコル。PTを満期まで保有すると、実質的に固定利回りを確定できる。
トークン化株式の保有者が持つ権利
議論は権利の中身へ移った。モデレーターは、米国で弁護士として活動してきたSun氏に、トークン化株式の保有者は法的に何を持っているのか、原株に交換できるのかを尋ねた。
Can Sun
まず、トークン化株式が何ではないのかを話したい。現在の米国法では、株式を保有する形態は4つしかない。1つ目は無記名式で、80年代から禁止されている。2つ目は株券を発行しない登録株式、3つ目は株券のある登録株式、4つ目は証券会社を通じたセキュリティ・エンタイトルメント(証券会社の口座を通じて間接的に株式を持つ権利)だ。いずれも、パーミッションレス(誰でも許可なく利用できる)でオープンなデジタル証券にはなじまない。利用者をKYC(本人確認)で確認し、配当を誰に払うかを把握し、税金を差し引かなければならないからだ。つまり、真にパーミッションレスでオープンなデジタル証券は、現在の米国法の下では存在しない。
市場では各社がさまざまな手法を取っている。名前は挙げないが、よく使われるのはSPV(特別目的会社)を作り、トークンを債券のような負債証券として扱う方法だ。トークンを提示すれば、発行体が株価に相当するドルを支払う仕組みだ。
我々が自問したのは、ブロックチェーン上に本物の株式を持つとはどういうことか、という問いだ。答えは単純で、世界中の誰でもそのトークンを買い、翌日には自分の証券口座に移して株式を受け取れることだ。負債証券モデルではそれができない。受け取れるのはドルの価値だけで、株式そのものを持つわけではなく、自分の証券口座に移すこともできない。
我々の設計は、ベイルメント(寄託)と呼ばれるものだ。ホテルで係員に車の鍵を預け、代わりに駐車してもらう場合を考えてほしい。鍵は係員の手元にあるが、車はあくまで私のものだ。保有者はトークンを我々に持ち込めば株式に償還し、自分の証券口座に移せる。
White氏には、Apyxが裏付けとなる株式をどう保有しているのかを尋ねた。
Parker White
Apyxのプロダクトは、特定の株式を1対1でラップ(トークンに置き換えること)したものではなく、複数の優先株や国債に近い商品を組み入れたバスケットだ。裏付け資産は、証券口座での保有分とトークン化株式を組み合わせて持っている。トークン化株式ブランドのxStocksや、米暗号資産取引所Krakenと提携しており、資産の多くを実際にオンチェーンで保有している。
オンチェーンにはスマートコントラクトリスク(プログラムの不具合や脆弱性による損失のリスク)のような固有のリスクが加わるのは確かだ。ただ、株式の保有が難しい地域に住んでいる人にとっては、信頼性の低い証券口座で株式を持つより、多くの場合リスクは低い。
補足:Backpackの説明によると、同社のブローカー部門Backpack Securitiesが発行するトークン化株式はソラナ上で流通し、1対1で原株に償還できる。償還には、本人確認を経てBackpack Securitiesの口座を開設する必要がある。償還した株式は、米国の証券会社間の移管システム(ACATS)などを通じて他社の証券口座に移せる。
今後6〜12カ月のロードマップ
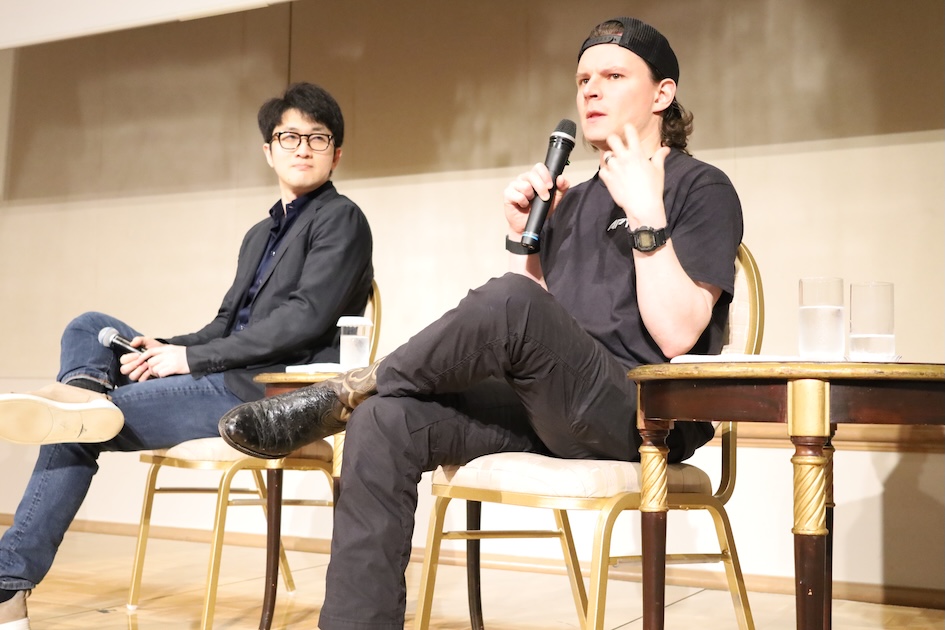
最後に、両氏が今後6〜12カ月の取り組みを語った。
Parker White
今後6〜12カ月で取り組みたいことは複数ある。まず、デジタルクレジット(優先株)を軸にした新プロダクトに加え、それ以外の利回り資産に裏付けられたプロダクトを立ち上げたい。
さらに、伝統的な市場と暗号資産市場の間のギャップを埋め続けたい。米国の伝統的な投資家が、トークンを直接買わなくても、我々の事業へのエクスポージャー(投資を通じて値動きの影響を受けること)を持てるようにしたい。
White氏はこのほか、ガバナンストークンAPYXのTGE(トークン生成イベント)にも触れた。
Can Sun
現在ブロックチェーン上にある株式は数百銘柄程度だが、株式市場ははるかに大きい。米国だけでなく、日本や香港、韓国などにも市場がある。今後の主な目標は、ブロックチェーン上の株式を数百銘柄から1万銘柄へ広げることだ。
もう一つは市場インフラの改善だ。米国には(日本にも同様の考え方があるが)最良執行(顧客の注文を最も有利な条件で執行すること)の原則があり、ユーザーの注文は全米最良気配(NBBO)で執行しなければならない。我々の考えでは、そのNBBOこそブロックチェーン上にあるべきだ。
補足:Apyxはセッションに先立つ9月23日、10月13日に予定していたAPYXのTGEの延期を発表しており、新たな日程は示していない。
セッション総括
Sun氏は、トークン化の意義を市場インフラの刷新にまで広げ、次のように語った。
「資産をオンチェーンに載せる力は、アクセスを広げるだけでなく、金融市場のインフラそのものを根本から改善し得ると信じている」
利点が語られる一方で、トークン化株式の保有者が何を持つのかは事業者ごとに異なる。議論は、その中身を見極める必要性も浮かび上がらせた。
※本記事は海外の取り組みを紹介するもので、記事中のサービスの利用を勧めるものではない。
CoinPost App DL