 WebX完全ガイド
 TOP
 新着一覧
 取引所
 WebX





BCCC 税制部会キックオフイベント セッションレポート
仮想通貨の分離課税20%、得するのは誰か BCCC税制部会が指摘
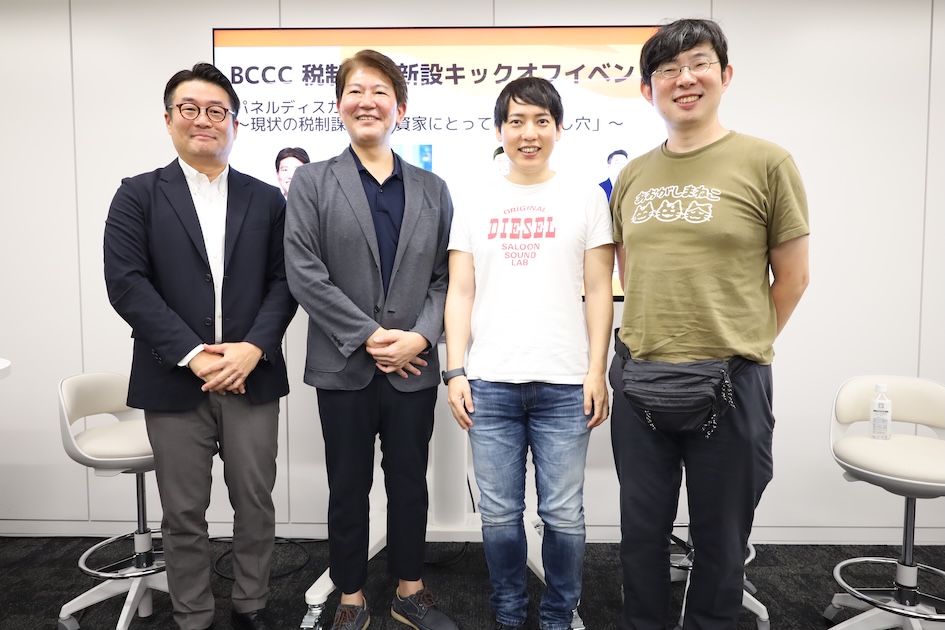
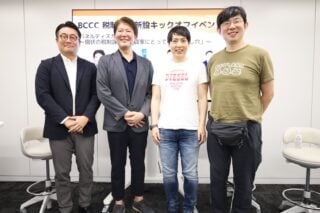
一般社団法人ブロックチェーン推進協会(BCCC)は9月15日、8月に発足した「税制部会」のキックオフイベントを東京都内で開催した。部会長を務める税理士の八木橋泰仁氏は、仮想通貨やステーブルコイン、DeFi(分散型金融)を事業で使おうとすると会計処理も税務処理も煩雑になり、「面倒くささが先に立つ」ことが社会実装の障壁になっていると指摘。2028年に始まる見込みの申告分離課税で議論が終わったわけではないとして、決済や送金の現場に即した整理を求めた。
「分離課税で終わり」ではないという問題提起
冒頭、代表理事の平野洋一郎氏が挨拶に立った。BCCCは2016年の設立から今年で10年を迎える。
平野洋一郎
最初の頃は、ブロックチェーンとは何ぞやという話をずっとしていた。それがいよいよ社会実装の段階に入ったということを、今日お集まりの皆さんも実感されているのではないか。税制が話題になること自体が、もう世の中で使われ始めるということになるわけだ。
だからこの税制部会は、税金を安くしてくれという話ではない。デジタルが当たり前になる時代に税制のあり方がどうあったらいいのかを総合的に考えて、提言まで持っていく。
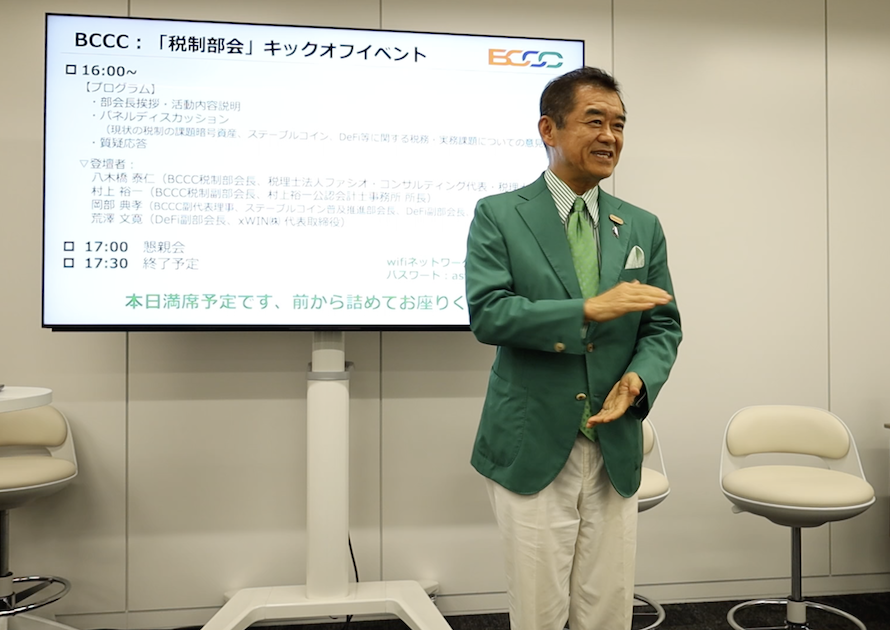
続いて部会長の八木橋泰仁氏が方針を説明した。八木橋氏は2016年ごろから自身も仮想通貨の取引を始め、損益計算アプリ「クリプトリンク」の開発と提供に携わってきた税理士だ。改正資金決済法の施行、金商法改正法の成立、金融庁の体制強化と制度整備は着実に進んでいるとしたうえで、税制には空白が残ると指摘した。
八木橋泰仁
これまでの議論は、投資や保有を前提とした税制の議論がメインだった。多くの人は、今回の税制改正で分離課税になるからもう終わったでしょうと思い込んでいる。でもそれは、個人の課税のところがちょっと整理されただけの話だ。これから求められるのは、決済、送金、資金調達、報酬支払いといった企業活動の中で生まれてくる場面の税制だ。
税務処理がはっきりこうしてくれという形になっていなかったり、煩雑だったりする。振り込みからステーブルコインでの支払いに変えましょうと言った時に、会計処理も税務処理も面倒くさいとなったら、実装されていかない。
補足:仮想通貨取引の規制を資金決済法から金融商品取引法(金商法)へ移管する改正法は2026年7月15日に成立し、同月23日に公布された。暗号資産関連の規定は原則として公布日から1年を超えない範囲で政令が定める日に施行され、一部は先行して施行されている。税制面では令和8年度税制改正で特定暗号資産の譲渡益に対する申告分離課税が創設された。税率は所得税15%と個人住民税5%に復興特別所得税を加えた20.315%で、譲渡損失は3年間の繰越控除が認められる。適用は金商法等改正法の施行日が属する年の翌年1月1日以後の譲渡からとされている。
期末時価評価とガス代、事業者が抱える論点
八木橋氏は、事業者が直面する会計・税務の論点を具体的に挙げた。
八木橋泰仁
現状であれば、暗号資産は期末時価評価せよということになっている。今度は金融商品の枠内に入ることになるので、果たして期末時価評価を強制的にすべきなのかという議論がある。
送金時のガス代もそうだ。かかった費用をその時の時価で計算してやりなさいということでしかないが、大変な数をやらなければいけなくなる。安いチェーンを使った場合は1回のガス代が1円台、下手をすると1円を切ることもある。そんなものをまとめてやっていいのか、そもそも全部換算しなければいけないのか。整備していかないと、面倒くささが先に立つ。
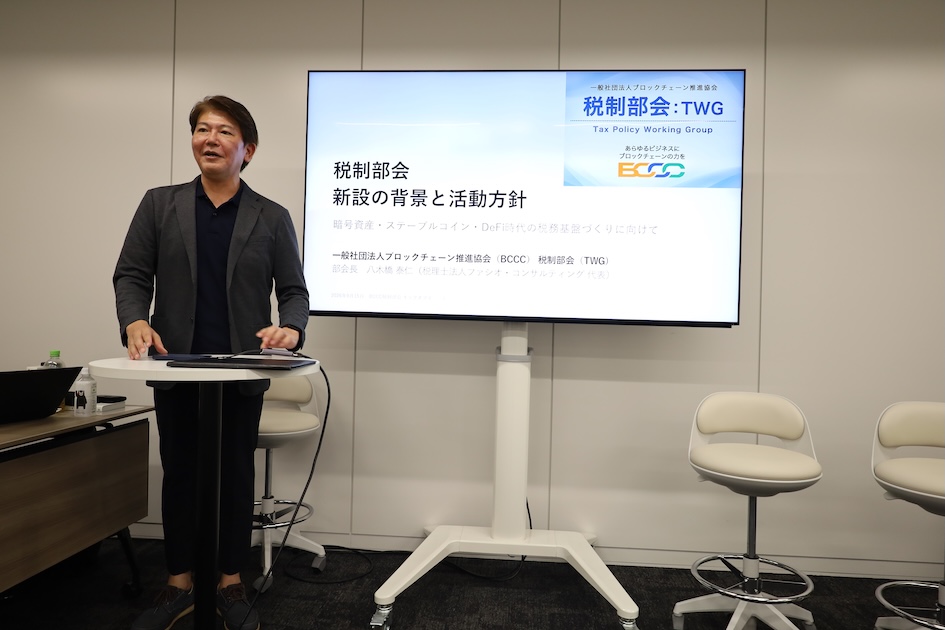
八木橋氏は方針説明を、部会の立ち位置を示す言葉で結んだ。
「構築をするのはもちろん国だ。僕らは事業者の立場から、こうしてくれたらやりやすいのにということをまとめて提言していくような活動をしたい」
そのうえで、部会がまだ出発点にあることを強調した。
「まだまだゼロベースのスタートで、これから皆さんのご意見もお聞きしつつ、どういったことで不具合もしくは不都合が生じているのかを一緒に考えて、提言していければと思う」
続いて副部会長の村上裕一氏が登壇した。公認会計士で、仮想通貨の税務を専門に5、6年この業界に携わってきた立場から、実務で感じている課題を挙げた。
村上裕一
実務で結構触れていると、問題が多いなとすごく感じている。八木橋さんが挙げられた点もそうだが、DeFiの細かいところは、まだ全然、国税庁からの通達がない。実際に実務上どう扱えばいいのか、判断に迷うところが残っている。
私は公認会計士でもあるので、会計面というところからも見ていくと、上場会社が仮想通貨を持ったりすると、セキュリティや管理、それから監査法人といった面でも結構大変になるかなというところがある。BCCCを通じて、事業者や個人がより安心して暗号資産を持ったり、運用できたりしていくことを進められればいいと思っている。
特に今年に入ってから、本当にAIがめちゃくちゃ流行っていて、仮想通貨系の人はみんなAIに行ってしまったとみんな言っている。一時期Web3がすごく話題になっていたと思うが、今見たらWeb3の人はみんなAIになってるやん、という感じで言われている。すごく気持ちは分かる。
ただ、AIがどんどん増えていくと、ブロックチェーン上の取引はAIと相性がいい。今後のステーブルコインの普及を考えると、むしろAIの発展はステーブルコインと相性がよく、すごい相乗効果、シナジーが出るかなと思っている。AIは皆さん盛り上がっているかと思うが、ステーブルコインも盛り上げていければと思っている。
補足:法人が保有する暗号資産の期末時価評価は、令和5年度税制改正で自己が発行し継続保有するものが、令和6年度税制改正で他者が発行した「特定譲渡制限付暗号資産」が、それぞれ一定の要件のもとで時価法の対象外となった。後者は譲渡についての制限が付され、暗号資産交換業者を通じて認定資金決済事業者協会(JVCEA)が公表するための手続きを行っていることが要件で、評価方法を選定しない場合は原価法となる。2024年4月1日以後に終了する事業年度から適用されている。
分離課税20%は誰に効くのか
イベント後半では、「現状の税制課題と投資家にとっての『落とし穴』」をテーマにパネルディスカッションが開かれた。BCCC DeFi部会長でxWIN代表取締役の荒澤文寛氏がモデレーターを務め、まず分離課税の開始時期から話を向けた。
八木橋泰仁
2028年から分離課税が始まる予定になっている。対象はその年の1月1日以降の取引で、実際に申告分離課税を使えるのは2028年分の確定申告からということになる。
荒澤氏が、20%の申告分離課税は多くの個人投資家にとってメリットになるのかを村上氏に尋ねると、答えは慎重だった。
村上裕一
明確にメリットがあるのは、過去からビットコインやイーサリアムを持っていて、含み益が何千万円、億単位である方だ。例えば会社員をしていて、仮想通貨で年間200万円の利益が出ましたというような方は、むしろ高くなるのではないか。総合課税の方が税率が低いかもしれない、という感じだ。
最大税率の55%が注目されがちだが、年収と仮想通貨の利益を合算して税率が決まるので、そこまで行く方はなかなかいない。SNSを見ると最大税率がすごく話題になっていて、100万円でも利益が出たら50%払わないといけないみたいに間違って認識されている。でも実際に計算すると15%や18%ぐらいのケースが多いので、ほとんどの人にはあまりメリットがないのではないかという気がする。
八木橋泰仁
暗号資産の利益以外の所得が、例えば500万円、400万円ぐらいのごくごく普通にサラリーマンをされている方の場合だと、実は20%の分離課税が得かというと、なんとも言えない。もともと収入が多くて実効税率が高い人にはメリットがある。だからそういう人からは声が大きくなる。
損益通算と損失の繰越控除についても、村上氏は制度ができれば自動的に恩恵が受けられるわけではないと釘を刺した。
村上裕一
ここは少しポイントなのだが、暗号資産は申告分離課税になっている。自分で申告して、分離課税の恩恵を受けることができるということだ。損益通算や赤字の繰り越しをするためには、赤字が出た年に、私は仮想通貨で1年間これだけ赤字が出ましたというのを、ちゃんと申告書で出さなければいけない。出さないと、翌年に仮に黒字が出たとしても通算できない。
これが結構面倒くさい。暗号資産の面倒くさいところは、損益計算が一番大変なことだ。なんとなく今年は100万円ぐらい儲かったかな、今年は50万円ぐらいマイナスかな、というのは分かっても、正確にいくら儲かったかが分からない方がほとんどで、それを毎年やらなければいけない。
繰り越しは3年間だ。ただ、2028年からの制度なので、2027年以前の赤字はもう切り捨てという方向になる。
八木橋泰仁
繰り越しできるところも原則、申告分離課税の対象分になるので、国内取引所における特定暗号資産にかかる取引に限定されるだろう。となると、海外の取引や特定暗号資産ではないもので赤字が出たとしても、通算できないという話になる。意外とハッピーな話だけではない。
補足:新制度で通算できるのは特定暗号資産どうしの間に限られ、給与など他の所得とは通算できない。繰越控除を受けるには、損失が生じた年から連続して確定申告書を提出し、明細書を添付することが要件となる。
「特定暗号資産」の線引きと取引所の登録
申告分離課税の対象は、国内取引所における「特定暗号資産」の譲渡に限られる。それ以外は総合課税のままだ。では何が特定暗号資産にあたるのか。八木橋氏は、そこがまだ固まっていないと述べた。
八木橋泰仁
今整理されている条文上の話としては、金融庁が指定する団体によって認定された暗号資産で、国内取引ということになっている。日本暗号資産等取引業協会(JVCEA)の審査を通ったものということになるが、どういう基準なのかというところは、現状では公表されていないはずだ。
八木橋氏が最近の業界団体のアナウンスで気になることはないかと投げかけると、取扱終了の発表が増えているのではないかという指摘が出た。
八木橋泰仁
おそらく選別作業をされているのだろうと勝手に思っている。国内で取引されればそれは特定暗号資産だぞと今から思うな、という指摘もあった。2028年からスタートするという話にはなっているが、それは今勝ち取れている話ではない。
もう1つ論点がある。特定暗号資産を取り扱うための取引所は、金商法上の免許になるわけだ。審査も含めてかなり厳しくなる。それをどれぐらいの取引所が突破できますかというのも、試されていると思う。
補足:法令上、特定暗号資産は金融商品取引業者登録簿にその名称が登録された暗号資産などと整理されている。業者側の参入規制は免許制ではなく登録制で、現行の暗号資産交換業は金商法への移管後に「暗号資産取引業」へ名称が変わる。
ステーブルコイン決済の壁とAI時代のインボイス
荒澤氏が、日本円ステーブルコイン「JPYC」を手がける岡部典孝氏に課題を尋ねると、会計まで含めれば山積だという答えが返ってきた。期末の監査をめぐる問題はまだ残っており、監査手続きのノウハウが十分に蓄積されず、対応できる人も限られる。そのため、保有に慎重な反応が返ってくることがあり、特に上場企業が持とうとする場合にその傾向が出やすいという。
岡部典孝
ステーブルコインでも結局、同じ監査手続きになる。銀行口座に入っていれば銀行に残高を聞けばいいだけだが、自分のウォレットにある場合はなかなかそれができない。
少額のガス代をどうするのかという話も、その税金がどうなのかも含めてよくわからない。0.9円のために結構頭を悩ます。例えばAI同士で決済に使われようとしているが、そこでインボイスをどうやって出すのかという話になる。相手が外国のAIエージェントだとインボイスが出てこないから、消費税を全部払わなければいけないといった論点もある。実際に使おうとすれば、まだまだ問題はあるという感じがしている。
企業、とりわけ上場企業は細かい計算まで正確に求められる。荒澤氏がその点こそ税制部会でまとめて提言すべきではないかと投げかけると、八木橋氏は、少額の処理をどこまで求めるのかが突破すべき論点の1つだと応じた。
八木橋泰仁
普段、現金の振り込みで振込手数料が経費なのかどうかなんて、個人はみんな考えずにやっている。クレジットカードやQRコード決済で普段使っているものが、1回あたりよくわからない損益計算を常に生みますとなった時に、皆さん使いますかという話になる。
だけど、ステーブルコインを使う方が便利で、お店側も得ですよねという話がそもそもある中では、ここは何とか突破しなければいけないポイントの1つだと思う。小さいところはおめこぼしでいいんじゃないというのが最終的な結論に持っていくところだと思うが、そうだとしても理屈がないといけない。
CoinPost App DL